Nasz ekspert, dr Tomasz Makarewicz, w swoim najnowszym tekście dla OKO.press przygląda się kryptowalutom z perspektywy ekonomisty. Punktem wyjścia jest głośna sprawa Zondacrypto, ale autor idzie znacznie szerzej, analizuje sam mechanizm działania rynku krypto i zastanawia się, skąd właściwie bierze się jego wartość.
Jedyny sposób na to, aby zarobić na krypto, to odsprzedać je komuś po wyższej cenie. Ta osoba też zarobi, tylko jeśli znajdzie innego chętnego na zakup po jeszcze wyższej cenie. Krypto jako inwestycja z natury musi więc być piramidą finansową. To nie koniec pułapek tego systemu.
Na łamy mediów wróciła sprawa Zondacrypto. Przemysław Kral, właściciel upadłej giełdy kryptowalut, miał zacząć współpracę z prokuraturą w zamian za status tzw. małego świadka koronnego. W tle mamy pierwsze aresztowania, niejasne powiązania Krala ze światem polityki, biznesu i sportu, niewyjaśnione od wielu lat zniknięcie poprzedniego właściciela, a także ofiary upadłej giełdy, które straciły setki milionów złotych.
Ta historia blednie w porównaniu z największą aferą krypto, jaką był upadek giełdy i funduszu hedgingowego FTX, gdzie straty klientów i inwestorów szacuje się na nieco ponad 8 miliardów dolarów, a jej założyciel Sam Bankman-Fried został skazany na 25 lat więzienia.
Krypto w ogóle nie ma ostatnio dobrej passy z prawem, do serii podobnych skandali i aresztowań doszło na przykład w Hiszpanii i Niemczech, a Europol niedawno przeprowadził szeroko zakrojoną akcję w całej Europie przeciw szajce, która miała oszukać klientów na 700 milionów euro.
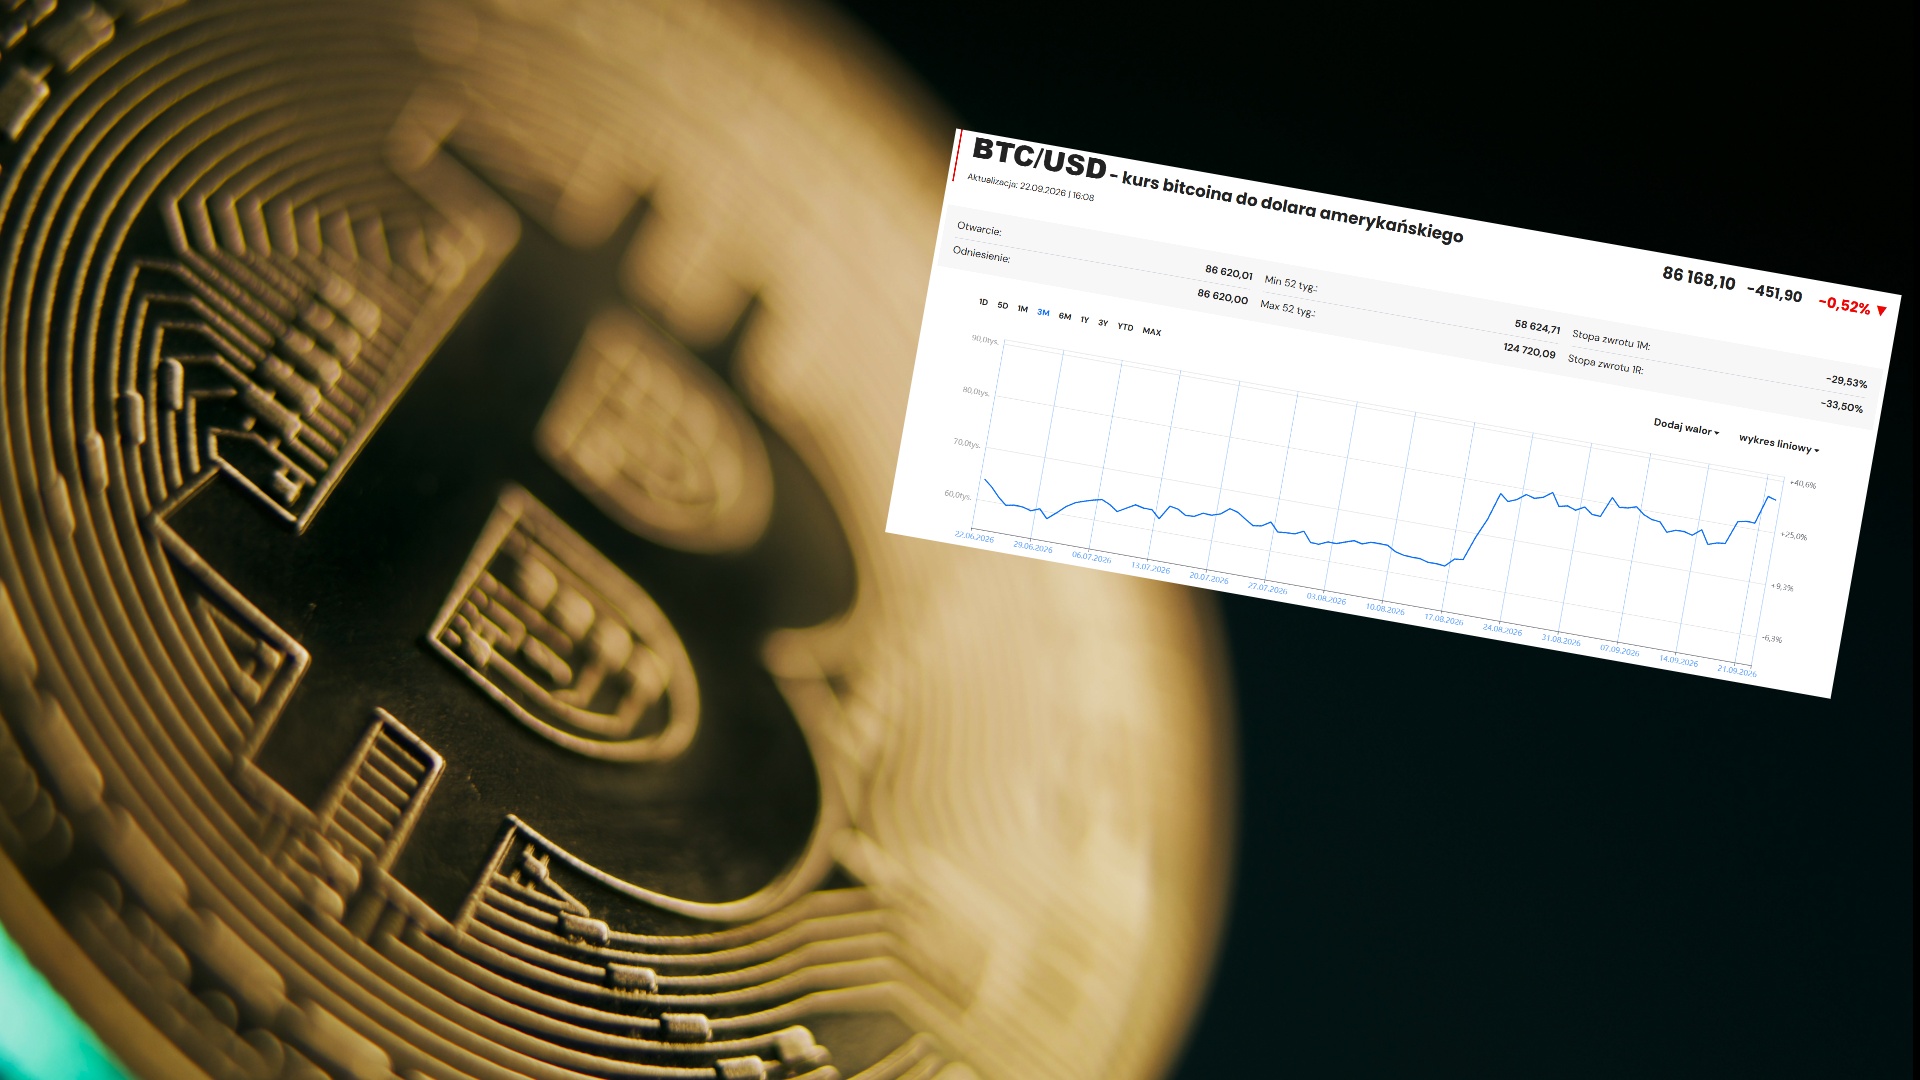
Do tego wyparował gdzieś entuzjazm inwestorów do krypto, na przykład cena Bitcoin od szczytu w październiku 2025 roku do początku wakacji bieżącego roku spadła prawie o połowę. Gwoli sprawiedliwości, w ostatnich tygodniach kryptowaluty odzyskały nieco na wartości, ale wynika to raczej z niepokojów związanych z dolarem i rentownością amerykańskich obligacji, niż z renesansu samego krypto-rynku.
Skąd ten upadek? Moim zdaniem obserwujemy psychologiczne pęknięcie bańki, bo coraz więcej inwestorów zaczyna rozumieć to, o czym krytycy mówili od dawna: kryptowaluty są bez sensu.
Czym jest pieniądz
Wedle podstawowej ekonomicznej definicji, pieniądz musi spełniać trzy podstawowe funkcje:
- być środkiem wymiany,
- środkiem przechowywania wartości
- i środkiem rozrachunkowym.
Jak rozumieć tę definicję?
Wyobraźmy sobie, że pewnego dnia budzimy się w gospodarce bez pieniądza, w której wszystkie transakcje oparte są o barter, a więc dobro za dobro. Na przykład, Kowalski, pracownik fabryki butów, otrzymuje wynagrodzenie w butach, których oczywiście nie potrzebuje zbyt wiele, musi natomiast jeść, gdzieś mieszkać, mieć dostęp do prądu i wody, i tak dalej, a więc musi znaleźć kogoś, kto przejmie od niego nadmiar obuwia w zamian za te dobra.
To nie lada wyzwanie, które potencjalnie może wymagać całego szeregu transakcji, na przykład buty za węgiel, węgiel za meble, meble za opony, i tak dalej. Do tego nasz przykładowy Kowalski przy każdej takiej transakcji musi się zastanowić nad kursem wymiany. Jeśli odda na przykład parę butów za kilogram węgla, ile potem dostanie za to krzeseł? A może bardziej opłaca się poszukać kogoś, kto zamieni się na coś innego? W praktyce musi mieć dobre rozeznanie dosłownie tysięcy takich kursów wymiany.
Jeśli Kowalski chce zatrzymać część swoich dóbr na później, musi mieć pewność, że nie zostanie z czymś, czego nikt już nie będzie chciał kupić, albo co szybko straci swoją wartość. Jeśli na przykład jakiś piekarz jest gotów zamienić parę butów na pieczywo – Kowalski albo zgodzi się na bardzo niekorzystną wymianę, albo dostanie dosłownie setki bułek, z którymi musi zrobić coś teraz, zanim spleśnieją. A przecież butów nie można pokroić na kawałki i część zatrzymać na przyszłość – wtedy przestaną mieć swoją wartość użytkową jako buty.
Pieniądz rozwiązuje wszystkie te problemy. Wyrażona przez niego cena jest księgowym zapisem równoważności, np. para butów za 800 PLN jest ekwiwalentem 800 bułek po złotówce, i złoty nie ma „wewnętrznego sensu” bez takiego kontekstu wymiany. Z tej arbitralności wynika prawdziwa zaleta pieniądza: uniwersalność, fakt, że wszystkie możliwe wymiany można jednolicie opisać, na przykład oferta płacy w wysokości 8 tysięcy brutto pozwoli nam oszacować, jaki poziom życia zapewni taka praca.
Arbitralność pieniądza oznacza też, że można go zapisać na jakimś łatwym w obsłudze nośniku, i zacząć się nim wymieniać i przechowywać. Historycznie nominalna wartość pieniądza była związana z wartością samego nośnika (jak w wypadku złotych czy srebrnych monet, które w małym krążku metalu przechowują dużą „ilość wartości”), ale ludzkość szybko zauważyła, że w gruncie rzeczy nie jest to potrzebne.
Jeśli jesteśmy w stanie stworzyć umowę społeczną i instytucje, które zapewnią wysoki stopień wiarygodności nośnika, wystarczy cokolwiek w miarę trwałego, na czym da się zapisać kilka cyfr. Stąd właśnie kupony z wizerunkami polskich monarchów z jednej strony oraz z drugiej groźba grzywny dla jakiegokolwiek występnego indywiduum, które odmówiłoby ich przyjęcia (reguluje to nie wprost artykuł 135 Kodeksu Wykroczeń).
Jak Czytelnicy mogą się domyślić, pieniądz jest tym lepszy, im powszechniej można się nim wymieniać, i im łatwiej go przenosić i przechowywać (właśnie dlatego banknoty produkuje się z papieru).
Krypto to (nie)pieniądz
Czy kryptowaluty spełniają definicję pieniądza? Na pierwszy rzut oka wydaje się, że tak, i wynika to z faktu, że typowe krypto „wygląda” jak pieniądz. Ma określoną cenę (w ostatnich tygodniach jeden Bitcoin kosztuje nieco poniżej 300 tysięcy złotych) i dlatego można za jego pomocą wyrazić wartość innych dóbr, na przykład bułka z wcześniejszego przykładu warta jest (kiedy piszę te słowa) około 0,0000034247 (!) Bitcoina. Następną innowacją na rynku kryptowalut powinny być jakieś krypto-grosze.
Innymi słowy, typowa kryptowaluta może swobodnie spełnić jedno z trzech zadań pieniądza, tzn. funkcję rozrachunkową. Niestety dla kryptowalut, to koniec dobrych wiadomości.
Przede wszystkim, krypto wciąż nie jest prawdziwie uniwersalnym środkiem wymiany. Cały rynek krypto wart jest około 2.66 bilionów dolarów, co wydaje się liczbą zawrotną, dopóki nie uświadomimy sobie, że kapitalizacja samej warszawskiej giełdy to jakieś 800 miliardów dolarów.
Innymi słowy, cały globalny rynek krypto ma wartość porównywalną ze średniej wielkości indeksem giełdowym, i daleko mu do tych największych (kapitalizacja S&P 500 to prawie 70 bilionów, 4 indywidualne firmy z tego indeksu mają większą kapitalizację od całego krypto.
Z szerokiej perspektywy globalnych rynków finansowych, krypto to jedna wydma na szerokiej plaży.
Dobrze widać to w praktyce. Istnieją segmenty gospodarki (szczególnie e-gospodarki), gdzie korzysta się z kryptowalut, ale w większości przypadków mówimy o handlu krypto dla samego handlu krypto, albo o swoistej protezie dla transakcji finansowych w miejscach, gdzie słabo rozwinięte są tradycyjne instytucje finansowe, np. w wybranych obszarach Azji Południowo-Wschodniej.
Z drugiej strony trudno wskazać na prawdziwy przykład dobrze rozpowszechnionego użytku kryptowalut poza samym segmentem krypto. W istocie większość z nas w ogóle nie musi korzystać i nie korzysta z krypto.
Podsumowując, kryptowaluty nie spełniają drugiej z podstawowych funkcji pieniądza: nie są dobrym środkiem wymiany. Za krypto nie kupimy chleba w piekarni na rogu ulicy, nie zapłacimy podatków i nie damy dziecku kieszonkowego na lody.
Moim zdaniem krypto nigdy nie miało tu szansy. Pojawiło się w czasie, kiedy społeczeństwa przyzwyczaiły się do sprawnie funkcjonującego i relatywnie stabilnego systemu walut narodowych. Nawet w trakcie kryzysu finansowego z 2007 i 2008 roku, nikt tak naprawdę nie powątpiewał, że dolar lub złoty nagle staną się bezwartościowe.
Więcej, spójrzmy na skrajny przykład, jakim jest obecnie Ukraina – pomimo rosyjskiej agresji, skali zniszczeń i śmierci, hrywną wciąż można spokojnie operować na terytorium kontrolowanym przez Kijów.
Żeby krypto mogło się przyjąć, musiałoby zaoferować coś lepszego, niż nasz aktualny system. Wedle zwolenników kryptowalut, ich kardynalną zaletą ma być „technologiczność” i (Czytelnicy wybaczą) „u-internetowienie”.
Problem w tym, że tradycyjne banki bardzo sprawnie przystosowały się do rozpowszechnienia się internetu i dzisiaj na smartfonie można z łatwością dokonać dowolnej transakcji z własnego konta, łącznie z przelewem (nawet na numer telefonu), kupnem papierów wartościowych czy zablokowaniem karty. Do tego banki zostawiły dla chętnych możliwość „staromodnego” kontaktu z prawdziwym człowiekiem w oddziale bankowym, korzystania z kart płatniczych, oraz szeroką ofertę różnych instrumentów finansowych (w tym przede wszystkim kredytów konsumenckich i funduszy inwestycyjnych).
Dalszą cześć, znajdziecie na stronie OKO.Press, gdzie tekst ukazał się w oryginale.
Teksty takie jak ten powstają dzięki wsparciu naszych patronów. Jeśli nasza misja jest Ci bliska, możesz zostać jednym z nich lub zachęcić do tego znajomych.