W jesienny piątkowy wieczór nasz ekspert dr Wojtek Paczos uczestniczył w spotkaniu ze studentami Uniwersytetu Civitas, gdzie omawiany i komentowany był tekst, który ukazał się na łamach Almanachu Concilium Civitas 2026/27.
Wprowadzenie
Choroba COVID-19, po raz pierwszy zidentyfikowana w Wuhanie w grudniu 2019 roku, szybko przekształciła się w pandemię, powodując globalny kryzys zdrowotny i gospodarczy – zaraziła blisko 700 milionów osób i pochłonęła prawie 7 milionów ofiar śmiertelnych. W Zjednoczonym Królestwie pierwszy ogólnokrajowy lockdown ogłoszono 23 marca 2020 roku, zamykając wszystkie miejsca publiczne. Rynki finansowe zareagowały gwałtownymi spadkami, a niepewność ekonomiczna sięgała rekordowych poziomów.
Aby umożliwić powrót do normalności, szczepionki przeciwko COVID-19 zostały opracowane i zatwierdzone w bezprecedensowo krótkim czasie. Pod koniec 2020 roku kilka firm farmaceutycz- nych ogłosiło opracowanie bezpiecznych i skutecznych preparatów, a Wielka Brytania była jednym z pierwszych krajów, które zatwier- dziły szczepionkę i natychmiast uruchomiły masową kampanię szcze- pień. W niniejszym badaniu stawiamy cztery pytania: „Czy wzrost liczby dziennych szczepień zwiększa zwroty z akcji?” na rynku giełdowym; „Czy efekt jest różny dla dawek pierwotnych i przypominających (tzw. boosterów)?”; „Czy restrykcje rządowe osłabiały czy wzmacniały korzystny wpływ szczepień?”; oraz „Czy poszczególne branże reagowały inaczej na postęp kampanii szczepień?”.
Wielka Brytania stanowi szczególnie interesujące studium przypadku. Jako jeden z pierwszych krajów wdrażających masowe szczepienia, oferuje najdłuższy dostępny horyzont czasowy do oceny ich wpływu na rynek. Polityka pandemiczna rządu brytyjskiego tworzy również naturalne warunki do zbadania wzajemnych zależności między szczepieniami a rygorystycznymi środkami zamykania gospodarki. Ponadto jako wiodące światowe centrum finansowe Wielka Brytania dostarcza potencjalnie cennych wniosków także dla innych dużych rynków.
Zbieramy dzienne dane o zwrotach z akcji wszystkich 2616 spółek notowanych na Londyńskiej Giełdzie Papierów Wartościowych w okresie od 10 stycznia 2021 roku do 24 lutego 2022. Kluczowymi zmiennymi zainteresowania są różne wskaźniki przebiegu kampanii szczepień przeciwko COVID-19. Uzupełniamy dane o zmienne kontrolne specyficzne dla spółek oraz inne wskaźniki związane z pandemią, aby analizować związek między podawaniem szczepionki a zwrotami z akcji.
Co już wiemy i czego brakowało w badaniach? Wpływ pandemii COVID-19 na rynki finansowe był szeroko badany. Ustalono, że wzrost liczby zachorowań wiązał się ze spadkiem cen akcji, a rynki wschodzące ucierpiały bardziej niż rozwinięte. Pandemia istotnie zwiększyła zmienność rynków, a poszczególne sektory reagowały różnorodnie – przemysł farmaceutyczny radził sobie relatywnie dobrze, branża napojów i transportu gorzej. Jeśli chodzi o szczepienia, pokazano, że już same ogłoszenia o kolejnych fazach badań klinicznych wywoływały pozytywne reakcje giełdowe na całym świecie, a zatwierdzenie szczepionek przyniosło krótkoterminowy wzrost indeksów. Stwierdzono również, że masowe szczepienia obniżały zmienność rynków, przy czym efekt ten był silniejszy na rynkach rozwiniętych.
Dotychczasowe badania miały jednak istotne ograniczenia. Analiza krótkoterminowych reakcji na konkretne ogłoszenia nie pozwala uchwycić ciągłego, długoterminowego wpływu postępującej kampanii szczepień. Brakowało również systematycznego porównania efektu dawek pierwotnych i boosterów, ilościowej oceny związku między szczepieniami a restrykcjami rządowymi czy szczegółowej analizy sektorowej na danych dziennych. Niniejsze badanie wypełnia tę lukę – korzystając z regresji panelowych na danych dla całego rynku przez ponad rok, jako pierwsze szacuje te efekty ilościowo na dużym, rozwiniętym rynku finansowym. Szczegółowy przegląd literatury oraz odniesienia do konkretnych prac zawarte są w oryginalnym badaniu (Lu i Paczos, 2025, sekcja 2).
Metodologia i dane
Celem badania jest sprawdzenie, czy i o ile wzrost liczby dziennych szczepień wiązał się z wyższymi zwrotami z akcji na Londyńskiej Giełdzie Papierów Wartościowych. Aby udzielić na to pytanie wiarygodnej, ilościowej odpowiedzi, stosujemy model regresji panelowej z efektami stałymi. Podstawowe równanie ma postać:
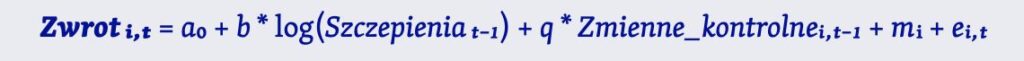
- Zwrot i,t to dzienny procentowy zwrot z akcji spółki i w dniu t.
- log(Szczepienia)2 to logarytm naturalny liczby nowych dawek podanych dnia poprzedniego – zakładamy, że rynek reaguje na informacje z dnia t−1, gdyż dane o szczepieniach są zazwyczaj publikowane z jednodniowym opóźnieniem.
- Zmienne kontrolne obejmują: wielkość spółki (logarytm kapitalizacji rynkowej), jej wycenę rynkową w stosunku do wartości księgowej, globalny indeks S&P 500, stopę procentową Banku Anglii, inflację CPI oraz indeks restrykcyjności rządu.
- Parametr b jest kluczowym wynikiem badania – mierzy, o ile punktów procentowych rośnie dzienny zwrot z akcji, gdy liczba dziennych szczepień wzrasta o jedną jednostkę logarytmiczną (czyli 2,72-krotnie).
Nota metodologiczna. Dolne indeksy i oraz t oznaczają dwa wymiary danych: i to konkretna spółka (np. British Airways, Tesco, GlaxoSmithKline – w próbie mamy 2616 takich spółek), a t to dzień handlowy (w próbie jest ich ok. 280). Każda obserwacja to zatem para (spółka, dzień) – stąd nazwa „dane panelowe”. Efekty stałe (ang. fixed effects), oznaczone μ(i), to osobny wyraz dla każdej spółki, który statystycznie obejmie wszystko, co z danych wynika ze stałych cech tej spółki – jej branżę, historię, wielkość – a nie zmienia się w czasie. Dzięki temu estymowany parametr b mierzy wyłącznie to, jak zmiana liczby szczepień w danym dniu wpłynęła na zwroty spółek – oczyszczając wynik ze stałych różnic między nimi. Błąd standardowy (ang. standard error) podawany w nawiasach pod każdym współczynnikiem w tabelach wyników, informuje o niepewności szacunku: im mniejszy błąd, tym precyzyjniejszy wynik. Gwiazdki (*, **, ***) oznaczają, że wynik jest istotny statystycznie – czyli z bardzo dużym prawdopodobieństwem nie jest przypadkowy. Trzy gwiazdki ( ***p < 0,01) oznaczają, że prawdopodobieństwo uzyskania tak dużego wyniku „przez przypadek” wynosi mniej niż 1%.
Dlaczego logarytm, a nie zwykła liczba szczepień? W trakcie kampanii liczba dziennych dawek wahała się dramatycznie – od kilkunastu tysięcy do niemal miliona. Gdybyśmy użyli surowej liczby, model byłby zdominowany przez dni z wyjątkowo wysoką liczbą szczepień. Logarytm „kompresuje” skalę: zamiast mierzyć, o ile więcej podano dawek, mierzymy, o ile razy więcej ich podano. Działa to podobnie jak skala Richtera dla trzęsień ziemi – wzrost o jedną jednostkę oznacza wzrost e-krotny (ok. 2,72 razy), nie addytywny. Co ważne: interpretacja ekonomiczna jest naturalna – szacujemy, o ile punktów procentowych rosną zwroty akcji, gdy liczba szczepień wzrośnie 2,72-krotnie. Jest to sensowna miara tempa kampanii, a nie jej bezwzględnej skali. Transformacja logarytmiczna jest standardowa w ekonometrii dla zmiennych silnie prawostronnie skośnych (nieliczne bardzo duże wartości), do których należą właśnie dzienne wolumeny szczepień.
Próba badawcza obejmuje okres od 10 stycznia 2021 roku do 24 lutego roku 2022. Dane o szczepieniach pobrano z bazy Our World in Data; dane giełdowe (zwroty z akcji, kapitalizacja, wskaźniki wyceny) – z systemu Bloomberga. Po oczyszczeniu danych z błędów i wartości odstających, uzyskano ponad 719 tysięcy dziennych obserwacji. Średni dzienny zwrot w próbie wyniósł 0,009% przy odchyleniu standardo- wym 2,3%.
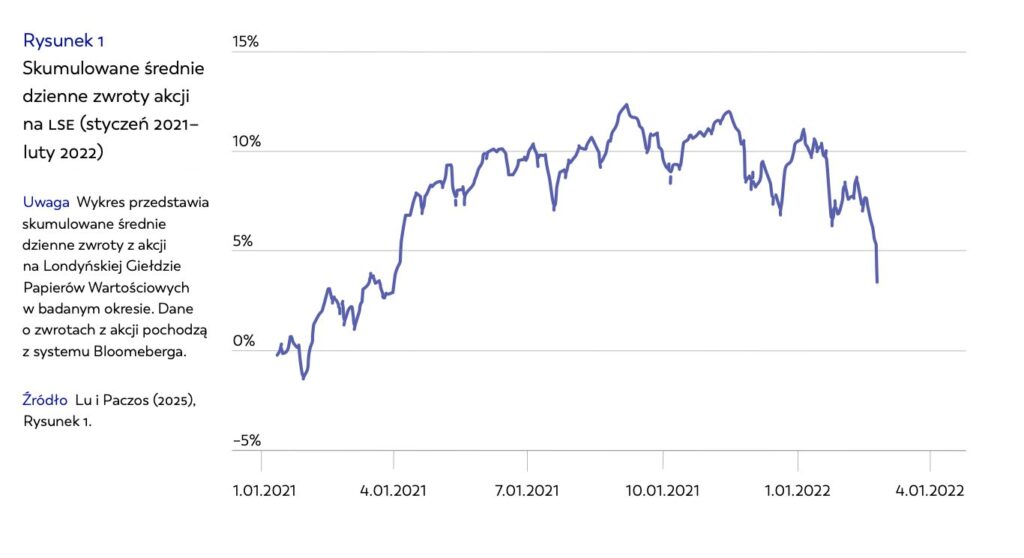
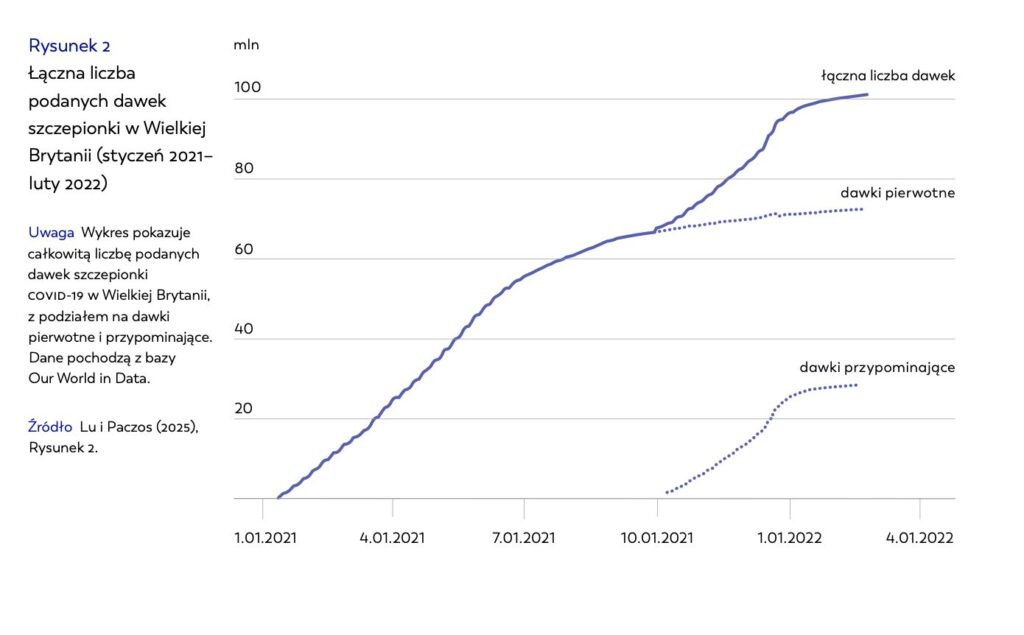
Prezentujemy dwa wykresy z oryginalnego badania. Rysunek 1 pokazuje skumulowane średnie dzienne zwroty akcji na LSE w całym badanym okresie. Widoczny jest wyraźny wzrost w pierwszej połowie 2021 roku, po którym następują stopniowe wyhamowanie i pewien spadek pod koniec roku. Rysunek 2 pokazuje całkowitą liczbę podanych dawek, z podziałem na dawki pierwotne i przypominające. Widać wyraźnie dwie fale szczepień: pierwsza – napędzona przez dawki pierwotne – i druga, w końcu 2021 roku, zdominowana przez boostery. Zestawiając oba wykresy, można zauważyć, że pierwsza fala szczepień zbiegła się ze wzrostem zwrotów giełdowych, co jest pierwszą wizualną wskazówką pozytywnego związku.
Wyniki
Wpływ szczepień na zwroty z akcji. Pierwsza analiza bada, czy wzrost ogólnej liczby dziennych dawek wiązał się ze wzrostem zwrotów z akcji. Tabela 1 pokazuje wyniki dla pełnej specyfikacji modelu, uwzględniającej wszystkie zmienne kontrolne.
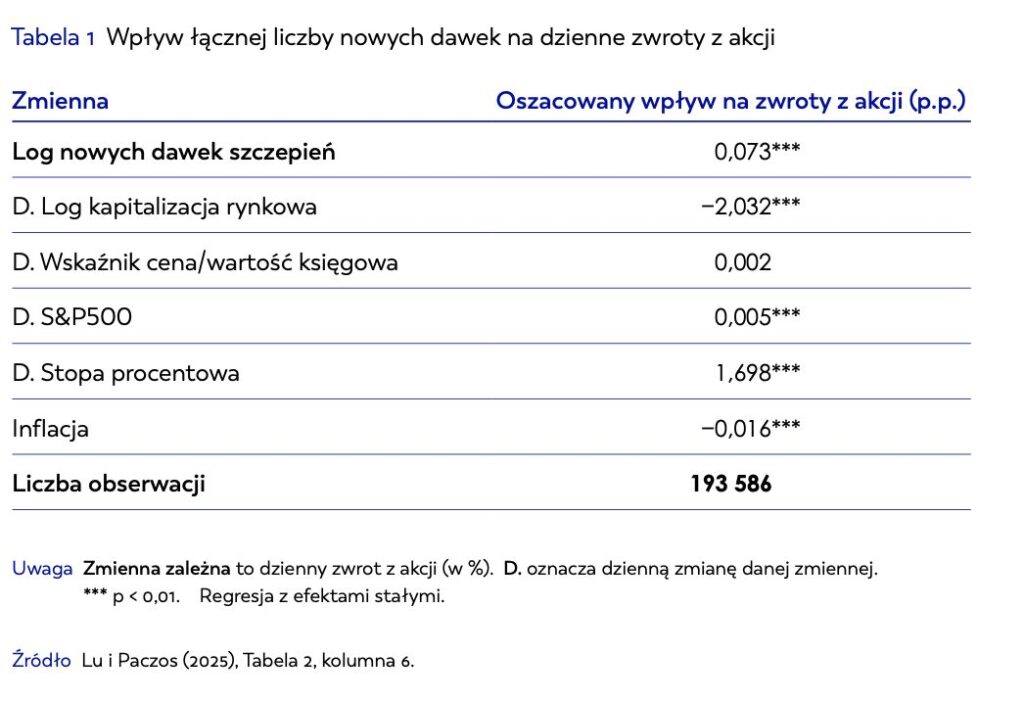
Wynik jest jednoznaczny: gdy liczba dziennych szczepień rosła, rosły również zwroty z akcji. Konkretnie – gdy liczba podawanych dawek rosła 2,72-krotnie, dzienny zwrot z akcji wzrastał średnio o 0,073 punktu procentowego. Brzmi to niepozornie, ale przy średnim zwrocie dziennym wynoszącym zaledwie 0,009% jest to efekt prawie ośmiokrotnie większy od średniej. Aby unaocznić skalę: gdyby liczba podawanych dawek podwajała się przez pięć kolejnych dni (co jest uproszczonym, ilustracyjnym scenariuszem), przewidywany skumulowany dodatkowy zwrot wyniósłby ok. 0,11% – ponad dwunastokrotność średniego zwrotu.
Wśród zmiennych kontrolnych na uwagę zasługuje kilka. Wzrost kapitalizacji rynkowej spółki wiąże się ze słabszymi zwrotami (efekt znany z literatury finansowej). Wzrost stopy procentowej Banku Anglii w tym czasie wiązał się paradoksalnie ze wzrostem zwrotów – co może odzwierciedlać fakt, że podwyżki stóp były sygnałem dobrej koniunktury. Wyższa inflacja z kolei obniżała zwroty.
Dawki pierwotne a szczepienia przypominające. Następnie sprawdzamy, czy rynek rozróżnia między pierwszym pełnym cyklem szczepień a dawkami przypominającymi. Tabela 2 pokazuje, że ta różnica jest ogromna.
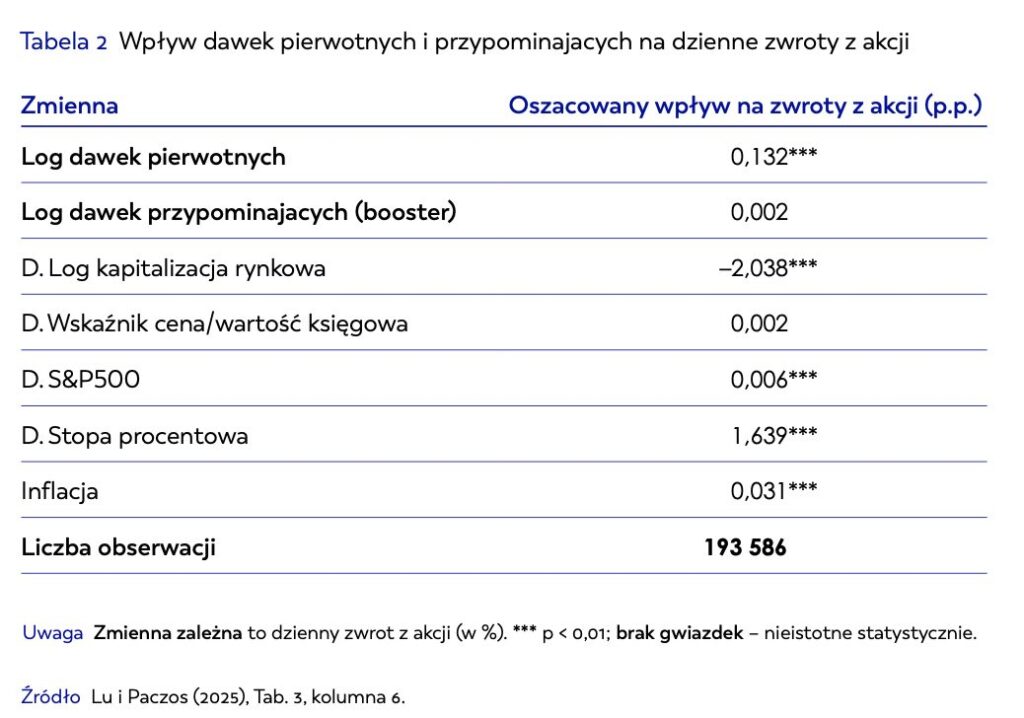
Efekt dawek pierwotnych jest ponad 60 razy większy niż efekt boosterów i tylko efekt dawek pierwotnych jest istotny statystycznie. Innymi słowami: rynek najsilniej reagował na sygnał, że pandemia może dobiegać końca, czyli na pierwsze pełne zaszczepienie dużej liczby osób. Szczepienia przypominające były postrzegane przez inwestorów jako element zarządzania już opanowanym zagrożeniem, a nie jako przełom. Jest to zgodne z ekonomiczną intuicją: pierwsze szczepienia otwierały drogę do normalności i zniesienia restrykcji; kolejne jedynie je potwierdzały.
Szczepienia i restrykcje rządowe – wspólne działanie. Trzecia analiza bada, czy wpływ szczepień na rynek akcji był różny w zależności od surowości obowiązujących restrykcji. W tym celu wprowadzamy do modelu indeks restrykcyjności oraz dodatkowy termin interakcyjny – iloczyn liczby szczepień i poziomu restrykcji. Tabela 3 prezentuje wyniki modelu.
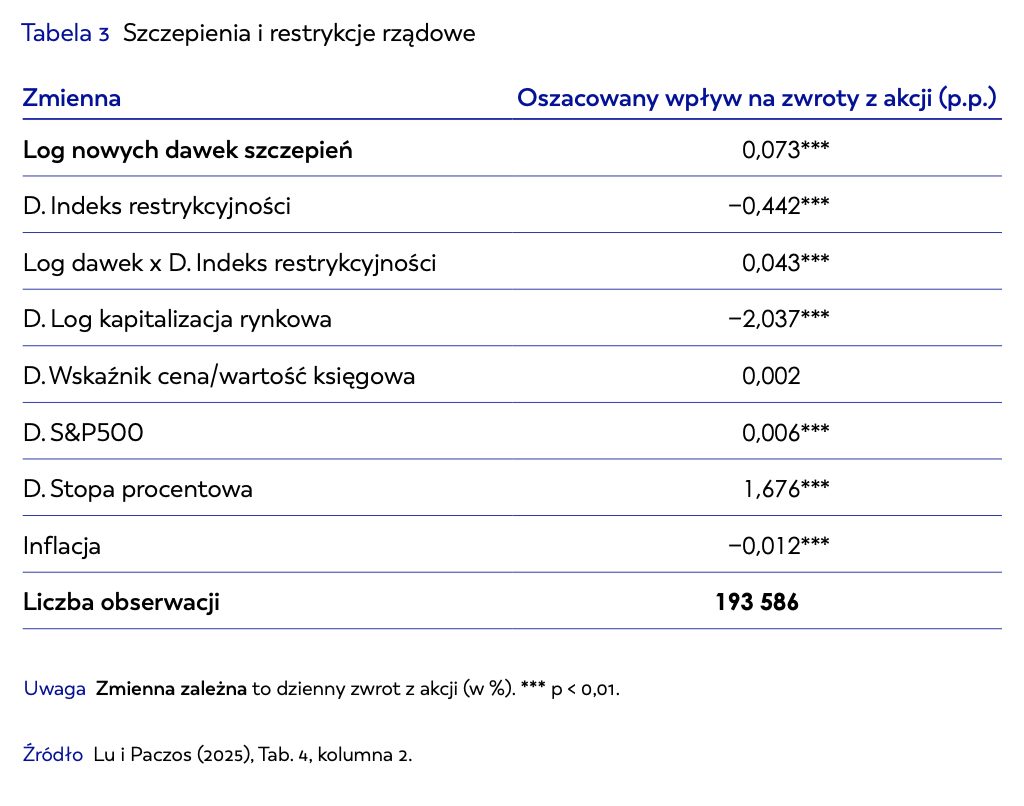
Wynik zawiera pewną niespodziankę. Sam wzrost poziomu restrykcji działa wyraźnie negatywnie na zwroty akcji (−0,442 p.p.) – co jest zgodne z intuicją. Jednocześnie efekt interakcji jest dodatni (+0,043) i istotny statystycznie – co oznacza, że szczepienia mają większą wartość dla rynku wtedy, gdy restrykcje są wysokie. Intuicja ekonomiczna jest następująca: w czasie surowych lockdownów każda informacja o rozwoju szczepień jest silniejszym sygnałem zbliżającego się końca restrykcji i powrotu do normalności. Inwestorzy wyceniają ten sygnał nadziei. W uproszczeniu: im trudniejsza sytuacja, tym więcej znaczy dobra wiadomość.
Które branże skorzystały najbardziej? Szczepienia nie wpłynęły tak samo na wszystkie branże. Analizujemy osiem dużych grup sektorowych, a następnie zagłębiamy się w konkretne podgrupy. Najważniejsze różnice przedstawiamy niżej – po szczegółową analizę odsyłamy do badania.
Ochrona zdrowia – największy beneficjent. Wpływ szczepień na zwroty akcji spółek z sektora zdrowia był niemal dwukrotnie silniejszy niż średnio na rynku (+0,13 p.p. łącznie). Trzy mechanizmy tłumaczyły ten wynik: dostawcy usług zdrowotnych czerpali bezpośrednie korzyści ze wzrostu przychodów z administrowania szczepionkami i utrzymanej dzięki szczepieniom ciągłości działania; producenci sprzętu medycznego obsługiwali zwiększone zapotrzebowanie; firmy farmaceutyczne i biotechnologiczne osiągały znaczne przychody ze sprzedaży preparatów.
Linie lotnicze – silna, pozytywna reakcja. Wśród poszczególnych podsektorów linie lotnicze wykazały jeden z najsilniejszych efektów. Branża lotnicza była jedną z najbardziej poszkodowanych przez restrykcje, a szczepienia sygnalizowały szybki powrót swobody podróżowania. Sektor turystyczny reagował podobnie, choć wynik nie osiągnął standardowego progu istotności statystycznej.
Surowce podstawowe – efekt ujemny wobec średniej rynkowej. Spółki surowcowe (metale, materiały przemysłowe) reagowały na szczepienia słabiej niż ogół rynku, a łączny efekt jest bliski zeru lub nieznacznie ujemny. Tłumaczenie jest intuicyjne: popyt na surowce jest względnie stały i nie spadł drastycznie w czasie pandemii, więc szczepienia nie przyniosły tu spektakularnego sygnału odbicia.
Żywność, napoje i tytoń – efekt dodatni, ale słabszy od średniej. Podobna logika: popyt na żywność i napoje jest stabilny niezależnie od pandemii, więc szczepienia nie generowały tutaj mocnego sygnału dla rynku.
Dla sektora usług finansowych, handlu detalicznego, telekomunikacji i nieruchomości efekty szczepień nie różniły się istotnie od średniej rynkowej – co należy rozumieć nie jako brak efektu, lecz jako reakcję zgodną z ogólnym trendem.
Czy wyniki są stabilne w czasie? Aby sprawdzić, czy wyniki nie są przypadkowym artefaktem jednego konkretnego okresu, dzielimy próbę na dwie połowy: wczesny okres (styczeń – sierpień 2021, zdo- minowany przez dawki pierwotne) i późny okres (sierpień 2021 – luty 2022, zdominowany przez boostery).
Pozytywny wpływ szczepień na zwroty z akcji utrzymuje się w obu podokresach i jest istotny statystycznie. Co więcej, jest on wyraźnie silniejszy w późnym okresie (szacunek 0,111) niż we wczesnym (szacunek 0,069). Ten wzrost jest z pozoru zaskakujący, lecz ma logiczne wytłumaczenie. W późnym okresie kampania boosterów nabierała rozpędu, a pokrycie szczepieniami było już szerokie – inwestorzy mogli liczyć na rewizję w górę oczekiwań dotyczących normalizacji gospodarczej. We wczesnym okresie panowała większa niepewność co do skuteczności i logistyki szczepień, co mogło tłumić reakcje rynku mimo początkowych sukcesów. Spójność wyników w obu podokresach potwierdza, że pozytywny wpływ szczepień na rynek nie był jednorazowym przypadkowym zjawiskiem.
Wnioski
Badanie dokumentuje cztery główne ustalenia. Po pierwsze, wzrost liczby dziennych szczepień wiązał się ze wzrostem zwrotów z akcji na Londyńskiej Giełdzie – efekt jest widoczny, stabilny i ekonomicznie znaczący. Po drugie, rynek zdecydowanie silniej reagował na dawki pierwotne niż na boostery, co wskazuje, że inwestorzy wyceniali przede wszystkim przełom epidemiczny, a nie rutynowe przypomnienia. Po trzecie, szczepienia miały większą wartość sygnałową dla rynku w czasie surowych restrykcji – działały jako zapowiedź powrotu do normalności. Po czwarte, takie branże, jak ochrona zdrowia i lotni- ctwo skorzystały najbardziej, podczas gdy sektory o stabilnym popycie (surowce, żywność) reagowały słabiej5 . Te ustalenia mają szerokie implikacje. Dla inwestorów – tempo kampanii szczepień jest sygnałem wyprzedzającym dotyczącym koniunktury giełdowej, szczególnie w sektorach wrażliwych na restrykcje. Dla decydentów politycznych – komunikacja i szybkość wdrażania szczepionek mogą wpływać na oczekiwania rynkowe szerzej, niż tylko przez bezpośredni wpływ na zdrowie publiczne. Choć szczepionki są przede wszystkim narzędziem ochrony zdrowia, niosą ze sobą również istotne konsekwencje gospodarcze, które powinny być uwzględniane w całościowej ocenie polityki zdrowotnej.